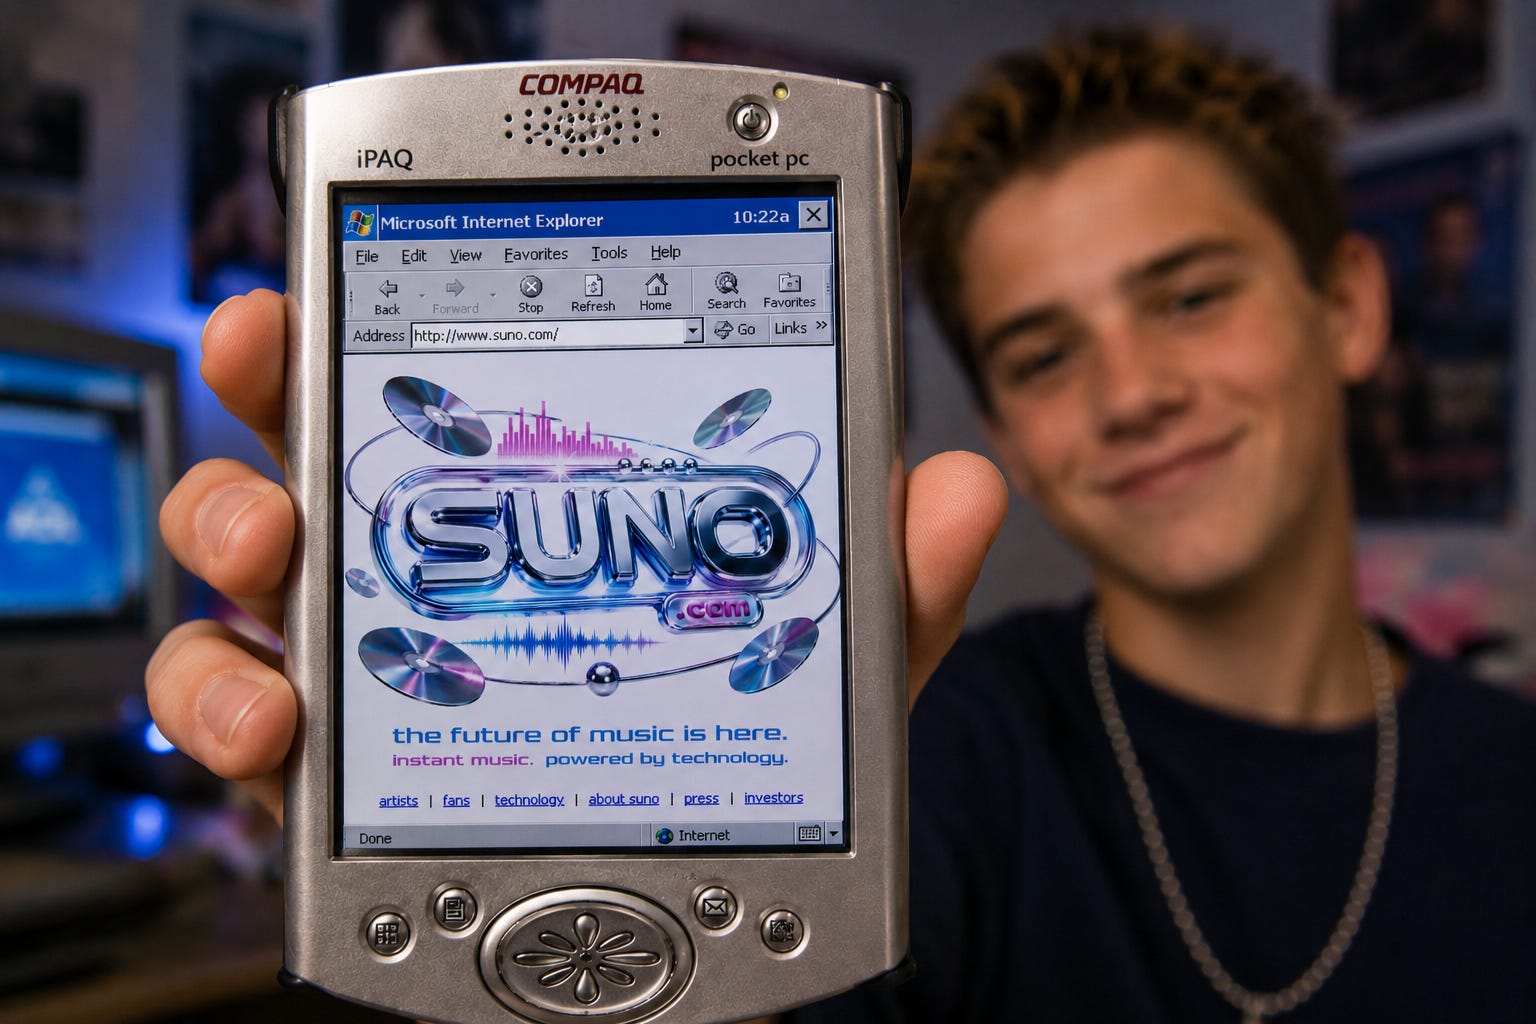
MP3.com: un avvertimento per Suno
Nel luglio 1999, MP3.com è stata quotata al NASDAQ e divenne la più grande IPO tecnologica della storia in quel momento.
Era considerata la prossima grande cosa nella musica, un futuro più legittimo dopo il caos della pirateria di Napster, offrendo ai fan un modo per trasmettere le proprie raccolte via internet.
Nonostante tutti i suoi successi, MP3.com fu portata giù da cause per violazione di copyright da parte delle major discografiche dopo aver utilizzato musica protetta da copyright senza autorizzazione.
Ha vinto gli utenti, la cultura e il mercato.
Ma ha perso la guerra.
Il 3 giugno, la principale startup di musica AI Suno ha annunciato un round di finanziamento di 400 milioni di dollari di serie D a una valutazione di 5,4 miliardi di dollari, più del doppio del valore della società in sette mesi.
Ciò è avvenuto nonostante le cause attive per violazione di copyright presentate dalle stesse major discografiche.
Se c'è qualcosa da imparare da MP3.com, è che investitori potenti, slancio culturale e preminenza industriale non equivalgono a invincibilità.
Suno sta celebrando in questo momento.
Ma la società finirà per festeggiare come se fosse il 1999?
La morte di MP3.com Al suo apice, MP3.com ha raggiunto una valutazione di mercato di 6,9 miliardi di dollari, quasi 14 miliardi di dollari nel 2026, più del doppio della valutazione più recente di Suno.
Il suo servizio era rivoluzionario e genuinamente amato.
MP3.com è iniziata come una piattaforma aperta per artisti indipendenti, un luogo in cui musicisti non firmati potevano caricare musica originale e raggiungere gli ascoltatori direttamente, bypassando completamente il sistema delle etichette.
Al suo apice, stava consegnando oltre 4 milioni di file audio al giorno a più di 800.000 utenti unici.
Ma quando la società ha lanciato My.MP3.com, una funzione che consentiva agli utenti di accedere alle proprie librerie di CD da qualsiasi computer connesso a Internet inserendo un disco una sola volta per verificare la proprietà, Universal Music Group e un consorzio delle etichette discografiche più potenti hanno gridato allo scandalo.
Per costruire il servizio, MP3.com aveva copiato circa 80.000 CD commerciali sui propri server senza licenze.
L'obiezione di UMG era semplice: che la copia fosse una riproduzione non autorizzata e che uno strato di verifica astuto (anche se vulnerabile) non poteva cambiarlo.
MP3.com ha sostenuto che copiare CD sui propri server fosse un uso trasformativo di 'spazio-shifting', che poiché gli utenti già possedevano i dischi, la società stava semplicemente abilitando l'accesso personale da una nuova posizione, non creando un nuovo canale di distribuzione.
Il giudice del tribunale distrettuale degli Stati Uniti Jed Rakoff ha respinto questa difesa.
La copia stessa era riproduzione commerciale, indipendentemente da ciò che facevano gli utenti.
Il disfacimento finanziario è stato rapido una volta terminata la causa.
La transazione con UMG da sola è costata 53,4 milioni di dollari, calcolati a 25.000 dollari per ogni lavoro violato.
Le transazioni totali con tutti gli attori sono costate più di 200 milioni di dollari, più della metà di quanto raccolto nella sua IPO.
Ciò che rimaneva di MP3.com è stato venduto per 350 milioni di dollari a Vivendi Universal, la società madre dell'etichetta che l'aveva distrutta.
La tecnologia ha funzionato.
L'industria ha visto la genialità.
Gli utenti l'hanno amato.
La legge non si cura.
1999 di nuovo Le somiglianze tra MP3.com e Suno non sono uno stiracchiamento retorico conveniente.
Sono profonde.
Entrambe le società hanno costruito piattaforme musicali ambiziose e genuinamente innovative che hanno interrotto le norme industriali, ma in strati diversi.
MP3.com ha democratizzato la distribuzione, rendendo possibile per musicisti non firmati bypassare le etichette e mettere canzoni finite direttamente di fronte agli ascoltatori.
Suno ha democratizzato la produzione, consentendo alle persone che potrebbero non suonare, cantare, produrre o registrare di creare la canzone stessa.
Entrambe le società hanno corteggiato investitori artisti per aiutare a legittimare e normalizzare una piattaforma controversa.
MP3.com aveva Alanis Morissette.
Suno afferma di avere tra i suoi investitori artisti, produttori e autori di canzoni di spicco, oltre a precedenti sostenitori come 3LAU e Flosstradamus.
Nel 2000, la copertura di Wired della causa di MP3.com offre un dibattito sorprendentemente familiare.
La conversazione all'epoca non riguardava realmente se le persone volessero musica digitale, ma chi l'avrebbe controllata, chi sarebbe stato pagato e se una nuova tecnologia stava violando il copyright per creare una migliore esperienza utente.
I sostenitori hanno definito il servizio di MP3.com 'rivoluzionario', sostenendo che rendeva la musica più accessibile e poteva creare nuovi flussi di entrate per gli artisti.
Nel suo blog del 3 giugno, Shulman ha detto qualcosa di simile: 'Crediamo che ci sia un'enorme opportunità di creare nuove esperienze per i fan mentre aiutiamo gli artisti a raggiungere il pubblico, costruire la comunità e sbloccare nuove possibilità creative ed economiche.' Ora, come nel 1999, la tensione fondamentale rimane sorprendentemente la stessa: l'innovazione si muove più velocemente della licenza e un'industria che cerca di decidere se una nuova tecnologia disruptiva rappresenta il futuro o una violazione del passato.
Entrambe MP3.com e Suno sono cresciute ingerendo materiale protetto da copyright senza autorizzazione.
Entrambe hanno difeso la pratica come uso trasformativo lecito.
Entrambe sono state citate in giudizio dalle major discografiche per la stessa domanda fondamentale, a un quarto di secolo di distanza: se una nuova tecnologia musicale possa costruire valore commerciale da registrazioni protette da copyright che non ha mai licenziato.
Entrambe sono state in grado di raccogliere capitali nonostante ciò, e da investitori abbastanza simili.
Cosa vede il denaro Per capire perché 400 milioni di dollari sono appena stati investiti in una società che naviga un'esposizione legale formidabile, è necessario guardare chi si è presentato per MP3.com ai vecchi tempi.
Il capitale istituzionale di MP3.com proveniva da Sequoia Capital, sostenitori di Apple, Yahoo! e Google, e Idealab, l'incubatore di dot-com che ha lanciato Overture, NetZero e CitySearch.
L'equivalente di Suno è Bond Capital, IVP e Forerunner.
I ruoli sono gli stessi.
La sofisticazione è diversa.
E ciò che la presenza di ciascun studio segnala sul futuro di Suno vale la pena di essere letto attentamente.
Bond Capital, che ha guidato il round, ha costruito la sua reputazione cavalcando curve di crescita provate nel territorio dei nomi noti.
Il loro portfolio include Spotify, Uber, Airbnb, Canva e Slack.
Il team di Bond ha una profonda conoscenza istituzionale della scalabilità delle piattaforme musicali.
Quando guidano un round in Suno, non stanno facendo una scommessa tecnica sull'audio generativo.
Stanno dicendo: abbiamo visto questa forma di crescita prima e sappiamo cosa diventa.
Sono Sequoia, ma con venticinque anni di retrospettiva su cosa diventa effettivamente una piattaforma musicale in scala.
IVP, Institutional Venture Partners, una delle più antiche società di venture laterali della Silicon Valley, ha sostenuto Netflix, Twitter, Snap, Discord e Dropbox.
Il loro modello è coerente: entrano quando una società ha trovato un prodotto di mercato esplosivo e ha bisogno di finanziamenti per costruire verso un'offerta pubblica.
IVP non fa esperimenti.
La loro presenza suggerisce che Suno sta essere finanziata come una società con ambizioni di mercato pubblico e che gli investitori credono chiaramente che le questioni legali possano essere risolte prima di arrivarci.
Forerunner Ventures è il nome più sorprendente nell'elenco e forse il più rivelatorio, perché non investono in tecnologia.
Il loro portfolio include Dollar Shave Club, Warby Parker, Glossier e Hims & Hers.
Investono in shift di comportamento dei consumatori, il momento in cui una generazione di persone inizia a fare qualcosa in modo diverso.
E se hanno ragione, Suno non è il prossimo Spotify, che condivide semplicemente musica.
È il futuro della musica stessa.
La classe di investitori della serie D sta scommettendo che Suno sia già diventata un'infrastruttura culturale e che la frizione legale, per quanto grave, sia un problema che il denaro, il tempo e la pazienza possono risolvere.
Gli investitori di MP3.com credevano qualcosa di strutturalmente simile.
A 6,9 miliardi di dollari, anche il mercato lo credeva.
Cosa è diverso Per essere giusti con la tesi, e la giustizia conta qui, Suno sta operando con diverse variabili che MP3.com non aveva.
La più significativa è la transazione di Warner Music Group del novembre 2025, che ha risolto la parte di WMG della causa originale e ha incluso Suno che acquisisce la piattaforma di scoperta dei concerti Songkick.
Quell'accordo ha dimostrato qualcosa che MP3.com non ha mai raggiunto: una major disposta a convertirsi da avversario a partner.
MP3.com ha affrontato un'opposizione unanime dell'industria.
Suno l'ha fratturata, almeno parzialmente.
Il momento culturale è diverso anche.
Nel 1999, la musica digitale era una novità.
Nel 2026, la musica generata da AI è già nelle classifiche di Billboard, già firmata con etichette, già integrata nei flussi di lavoro di produttori professionisti.
Hallwood Media, il cui team include l'ex CFO di UMG Chuck Ciongoli e l'ex EVP di UMG Mike Biggane, sta attivamente firmando creatori di Suno con accordi discografici mentre il loro ex datore di lavoro fa causa alla piattaforma su cui lavorano quei creatori.
L'industria non è certamente unificata.
Ma non tutte le variabili del 2026 tagliano a favore di Suno.
Nel 2000, quando UMG ha citato in giudizio MP3.com, non c'era un mercato di musica digitale con licenza a cui fare riferimento. iTunes non esisteva.
Lo streaming non esisteva.
Le etichette stavano facendo causa in un vuoto che si erano rifiutate di riempire da sole, il che rendeva la loro posizione moralmente complicata anche quando era legalmente solida.
Nel 2026, quel vuoto è scomparso.
L'ecosistema di musica AI con licenza è presente, sostanziale e in crescita: piattaforme generative che operano su set di dati puliti, situate accanto a piattaforme di ascolto attivo come Udio, KLAY e Spotify, tutte operanti con accordi di licenza.
UMG e Sony possono fare riferimento a quel paesaggio e sostenere un argomento che gli avversari di MP3.com non potevano: il percorso etico esiste e Suno ha scelto di non prenderlo.
C'è anche la questione del timing.
UMG ha citato in giudizio MP3.com dopo la sua IPO, dopo 25 milioni di utenti registrati, dopo che il titolo aveva già fatto dei milionari.
La causa è arrivata all'apice.
Suno sta essere citata in giudizio mentre sale, con 300 milioni di dollari di entrate ricorrenti annuali, 2 milioni di abbonati paganti e 7 milioni di canzoni generate quotidianamente, sostanziali ma non ancora pubbliche.
La pressione legale sta atterrando prima, durante la sua fase di scalabilità istituzionale, prima che la responsabilità degli azionisti renda la transazione politicamente complicata.
Nulla di tutto ciò ha spaventato Bond Capital, IVP e Forerunner.
Hanno scritto gli assegni comunque.
Il denaro non ferma il treno Suno, UMG e Sony sono ancora in tribunale federale nel Massachusetts.
La difesa dell'uso lecito che Suno ha inizialmente affidato è la stessa difesa che il giudice Rakoff ha respinto nel 2000.
La domanda fondamentale, se l'addestramento di un modello di intelligenza artificiale commerciale su registrazioni protette da copyright senza licenza costituisce una violazione, non è stata ancora risolta.
Ma alla fine di questo caso, lo sarà.
Il 21 maggio 2026, UMG e Sony hanno schierato la tecnologia di audio-fingerprinting per scansionare i set di dati di Suno e hanno presentato una mozione per aggiungere 61.026 registrazioni specifiche alla denuncia.
Sotto la legge sul copyright degli Stati Uniti, la violazione dolosa comporta una pena statutaria massima di 150.000 dollari per traccia.
Quella singola mozione scala l'esposizione esistenziale di Suno a 9,15 miliardi di dollari, circa 170 volte gli accordi totali che hanno distrutto MP3.com.
Un round di 400 milioni di dollari di nuovo capitale non ferma quel treno legale.
Lo ritarda solo un po'.
Gli investitori che hanno appena scritto quegli assegni sanno tutto ciò.
Bond ha vissuto all'interno della scalabilità delle piattaforme musicali.
IVP ha navigato il sovrappeso legale e regolatorio in precedenza.
Antonio Rodriguez di Matrix Partners, uno dei primi sostenitori di Suno, ha detto a Rolling Stone nel 2024 che la lite dell'industria musicale era semplicemente 'il rischio che dovevamo sottoscrivere quando abbiamo investito'.
Venticinque anni fa, Sequoia Capital ha fatto un calcolo simile.
Sappiamo come è finita.
MP3.com aveva gli utenti.
Avere la fiducia istituzionale.
Avere la curva di crescita che sembrava, all'interno di un fondo di venture nel 1999, potesse andare in una sola direzione.
Al suo apice, valeva più del doppio di quanto valga Suno oggi.
Quando ha finito, è stato venduto per 350 milioni di dollari, un crollo del 95% del valore, e la sua posizione di mercato e il suo significato culturale una volta promettenti sono stati persi nella storia.
Suno sta riproducendo quella registrazione a dieci volte la scala.
Le somiglianze sono reali.
L'unica domanda è se la fine sia stata riscritta o se stiamo andando verso un futuro post-Suno.
L'avvertimento che MP3.com ha per Suno?
La legge non si cura di quanti utenti o investitori ti amano.